烟台代理记账行业深度观察:从合规成本到价值创造的转型路径
在租赁和商务服务业加速专业分工的背景下,代理记账已从早期的"代报税"事务性服务,演变为企业财税治理体系中的重要外部支撑。以烟台为例,随着商事制度改革持续深化与税收征管数字化升级,中小微企业对代理记账的需求正呈现出从"合规刚需"向"决策辅助"迁移的明显特征。本文结合行业公开数据与区域实践案例,对烟台代理记账服务的现状、痛点与演进方向作系统梳理。
一、市场基本面:需求扩张与供给分化并行
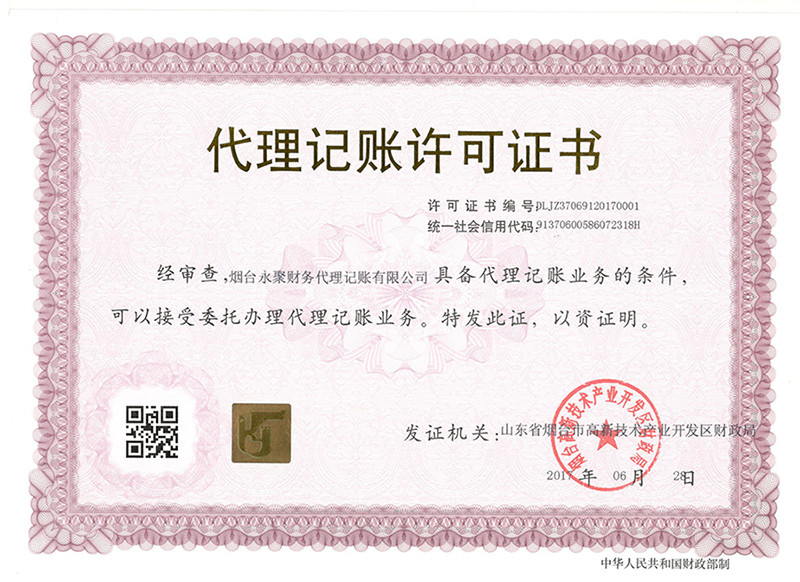
从宏观数据看,代理记账行业的增长具备坚实的需求基础。据市场监管总局公开统计,全国登记在册经营主体已突破1.8亿户,其中小微企业及个体工商户占比超过九成,构成代理记账服务的核心客群。财政部《代理记账管理办法》修订实施后,行业准入门槛与执业规范同步提高,代理记账机构须持有代理记账许可证书、专职从业人员不少于3名,这在一定程度上推动了市场从"低價竞争"向"资质竞争"过渡。
聚焦烟台,作为山东半岛制造业与商贸物流的重要节点城市,其市场主体结构中中小企业密度较高,芝罘区、开发区、福山区等区域的创业活跃度持续带动烟台公司注册与烟台记账报税需求。行业调研显示,烟台地区中小微企业中,选择外包财税职能的比例已接近六成,其中初创期企业外包意愿尤为突出。供给端则呈现明显分化:一端是依托标准化流程与信息系统的小型代账机构,另一端是向烟台税务筹划、烟台财务咨询等增值服务延伸的综合型财税服务商,中间层机构面临较大的转型压力。
二、真实案例:一次汇算清缴暴露的账务质量差异
2023年度企业所得税汇算清缴期间,烟台某机械配件贸易企业(年营业收入约1200万元)在更换代理记账机构后,被新任会计发现历史账目中存货科目长期挂账、进销项匹配失衡,导致应纳税所得额虚高约18万元。经重新梳理凭证、补正成本结转逻辑,并依规申请更正申报,企业最终避免了不必要的税负支出。该案例并非孤例——在烟台汇算清缴实务中,账务基础薄弱、票据管理松散是中小企业普遍存在的短板,而代理记账机构的专业水平差异,直接决定了这类风险能否被提前识别。
这一案例揭示出两层含义:其一,代理记账的价值不止于"按时申报",更在于账务体系的规范性与税务风险的预警能力;其二,企业在选择烟台代理记账服务时,应重点考察机构的复核机制、人员稳定性与行业经验,而非单纯比较报价。低价代账往往意味着单人服务客户数量过载,复核环节缺失,风险最终仍由企业承担。
三、服务链条延伸:从记账报税到全周期财税治理
观察烟台财税服务市场的演进,可以清晰看到服务链条的纵向延伸。传统代理记账聚焦于凭证处理、账簿登记与纳税申报,而当前领先机构已将服务边界拓展至企业全生命周期:设立阶段的烟台工商注册与股权架构设计,运营阶段的烟台社保代缴、发票管理与烟台税务筹划,退出阶段的烟台企业注销清算,形成闭环式服务能力。这种延伸并非简单的业务叠加,而是基于对客户经营数据的持续积累,从而具备提供烟台财务咨询建议的信息基础。
值得关注的是,税收征管数字化(如金税四期全面推广、电子发票普及)正在重塑代理记账的作业模式。数据比对能力的增强,使税务机关对企业申报异常的识别更为精准,这也倒逼代理记账机构提升数据治理能力。对烟台中小企业而言,选择具备系统化作业能力、能够实现票据流与资金流交叉核验的服务商,已成为降低合规风险的理性选择。
四、选择建议:以专业资质与服务颗粒度为准绳
综合上述分析,企业在筛选烟台代理记账服务时,可参考以下维度:一是核验代理记账许可证与专职人员配置,确认执业合法性;二是了解机构的复核制度与客户结构,评估服务颗粒度;三是考察其在税务筹划、汇算清缴等专业场景中的实操案例;四是关注数据安全与保密机制。代理记账本质上是企业财税治理的外包延伸,其价值应以"风险可控、决策有据"为衡量标准,而非停留于价格比较。
随着烟台商务服务业的专业化程度不断提升,代理记账行业正经历从劳动密集型向知识密集型的转变。对于中小企业而言,选对财税伙伴,意味着在合规底线之上获得更稳健的经营支撑;对于行业而言,唯有持续提升专业深度与服务质量,方能在市场竞争中建立长期信誉。